
Mucho antes de que se desatara la caída de Ueno, la Contraloría General de la República (CGR) ya había alertado sobre el peligro de concentrar los ahorros de los jubilados en dicha entidad.
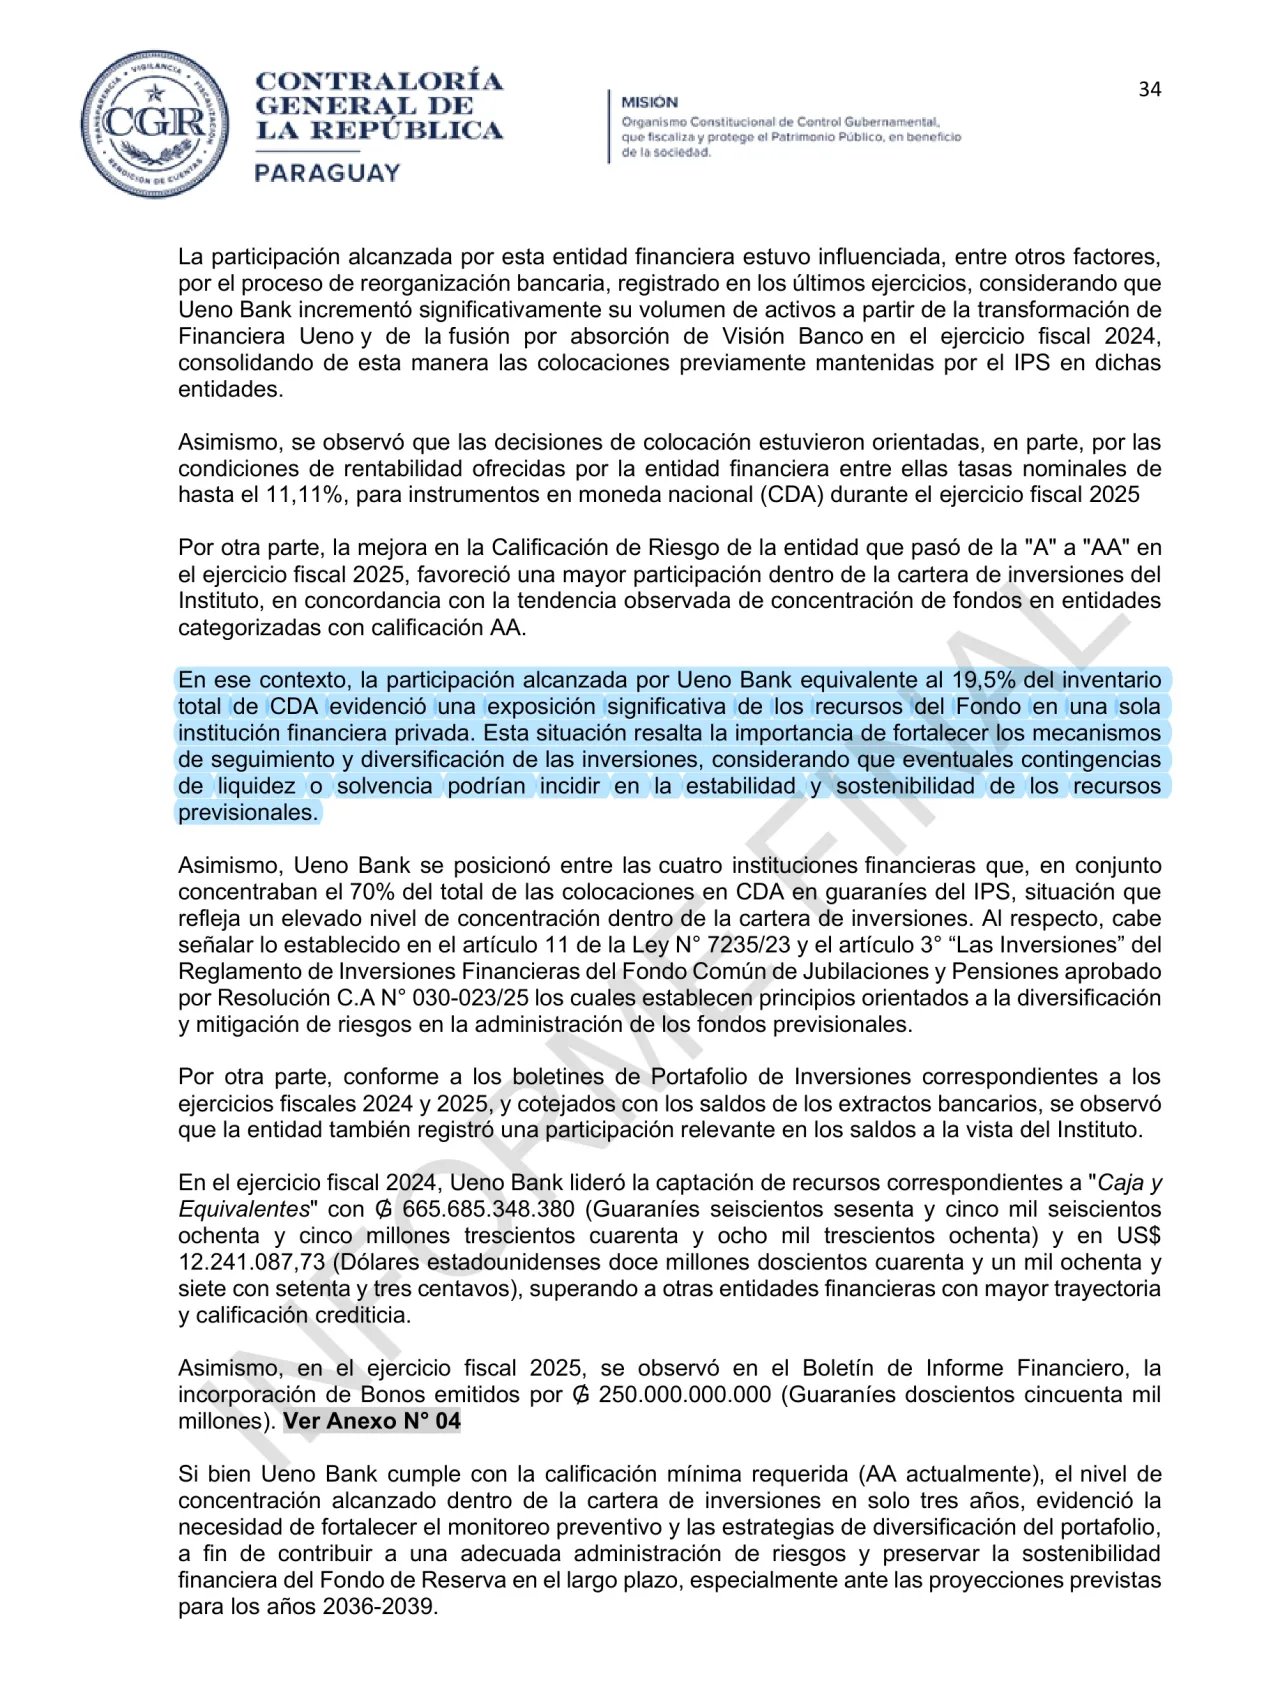
Lejos de ser un hecho aislado, las advertencias y los intentos de fiscalización formaron parte de un proceso documentado que abarcó informes de riesgo, pedidos de informes cajoneados y comunicaciones formales enviadas al Poder Ejecutivo y al Congreso cuando la situación ya era crítica.
El antecedente principal se remonta a agosto, mes en el que un informe reconstruyó cómo Ueno había ganado un terreno exponencial en las colocaciones del IPS. La participación de la entidad en los certificados de depósito en guaraníes trepó de manera drástica del 1% en 2023 al 19,7% en 2025, mientras que en los certificados en dólares alcanzó el 19,95%. Si bien parte de este crecimiento se explicaba por la absorción de Visión Banco, también se registraron nuevas colocaciones.
Para los auditores, esta concentración significaba una exposición desmedida y altamente riesgosa de las reservas jubilatorias en una sola institución privada. Aunque el informe reconocía que el banco cumplía con la calificación crediticia exigida, la advertencia técnica era contundente: eventuales problemas de liquidez o solvencia pondrían en jaque la estabilidad de los recursos previsionales. Ante la consulta de la CGR sobre cómo el IPS planeaba recuperar capital e intereses si una entidad dejaba de pagar, la previsional admitió que carecía de procedimientos internos específicos y se limitó a remitirse a la Ley de Garantía de Depósitos.
Esta falta de diversificación y previsión no era nueva. Ya en noviembre de 2022 se habían hecho observaciones similares sobre inversiones de 2020, y en marzo de 2023 la CGR calificó como parcialmente cumplido un plan presentado por el IPS, dejando la verificación de su efectividad para una revisión posterior.
Con el objetivo de profundizar en los controles, el 21 de septiembre de 2026 el contralor Camilo Benítez comunicó al entonces presidente del Banco Central, Carlos Carvallo, el inicio de una auditoría enfocada en la supervisión bancaria. Sin embargo, la respuesta del BCP fue reticente: si bien aceptó facilitar la revisión del uso de sus recursos, sostuvo que los antecedentes de las entidades supervisadas estaban protegidos por el secreto y fuera del alcance del examen.
La CGR rechazó de plano esa interpretación, pero el portazo documental fue rotundo. De los 55 puntos solicitados en total, 47 quedaron sin respuesta. Un memorando del 12 de octubre contenía 15 puntos de los cuales apenas uno fue contestado. Entre los datos retenidos figuraban antecedentes de transformaciones y fusiones, expedientes sobre excesos con empresas vinculadas, el análisis de una venta de cartera con verificación del origen del dinero, y las actas del Directorio con los votos y excusaciones de sus integrantes. Tampoco se informó sobre cómo se vigilaba la concentración de depósitos públicos,en particular los del IPS, ni qué alertas se habían emitido.
Ante la negativa, la CGR intimó al BCP el 2 de noviembre a entregar los antecedentes en un plazo de 48 horas, aclarando que se podían excluir los datos personales de los clientes. La documentación jamás llegó, lo que obligó a los auditores a cerrar el examen con las manos vacías y sin poder determinar si la superintendencia encargada de vigilar a los bancos había cumplido las normas.
Con el escenario bloqueado y la crisis ya desatada, el 5 de noviembre Benítez formalizó la gravedad del asunto mediante notas separadas dirigidas a Peña, a Basilio Núñez y a Raúl Latorre. Al entonces mandatario le exigió medidas para garantizar la colaboración del BCP, mientras que a las cabezas del Congreso les solicitó ejercer sus facultades de control político.
Fuente: Parametronews


